所得補充稅係以自然人或法人,不論其居所或住所在何處,在澳門特別行政區所取得由《所得補充稅規章》第三條所指的經營工商業活動的總收益為課徵對象。
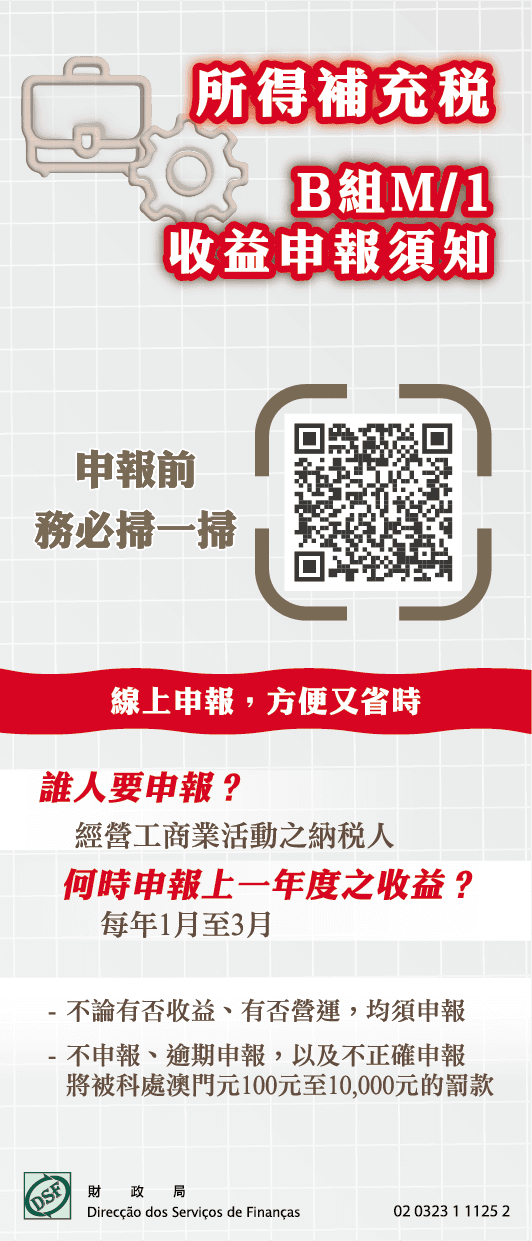
- 須於每年的一至三月遞交「所得補充稅B組M/1收益申報書」;
- 每一營業稅檔案、即使相關年度沒有營運,亦須遞交「所得補充稅B組M/1收益申報書」;
- 「所得補充稅B組M/1收益申報書」內之所有金額,應以澳門元申報,並以元為單位;
- 「所得補充稅B組M/1收益申報書」須由納稅人或法定代表簽署;
- 倘若沒有完善編製之會計紀錄,亦應備有購、銷登記冊及提供勞務登記冊;
- 會計冊簿及與其有關文件在續後五個平常年度應予歸檔及妥善保存;
- 繳納稅款的義務。
- 任何性質的公司,資本額不少於一百萬澳門元;
- 任何性質的公司,近三年的平均可課稅利潤達一百萬澳門元以上者。
經第4/2005號法律修改的《所得補充稅規章》所定之稅率表計算。倘澳門特別行政區推出年度稅務優惠政策,則依據相關規定計算所得補充稅。
- 稅款不超過澳門元3,000元,應於九月份內繳納;
- 倘超過澳門元3,000元,將平分兩期繳納,第一期於每年九月份繳納,第二期則為每年十一月繳納;
- 第一期的不繳納,將引致第二期立即到期。
不申報、逾期申報、不正確申報/不繳納、逾期繳納等等,將被科處罰款、增收過期利息等。
- 不同意可課稅收益評定之納稅人,在收悉「所得補充稅M/5收益評定通知書」起計20日內,可透過書面形式向所得補充稅複評委員會提出申駁;
- 在申駁期限內提出申駁,有暫緩執行的效力;
- 倘申駁全部不得直時,委員會將作不超過5%的稅款提增作為手續費;
- 複評委員會之決議是以書面形式通知納稅人;
- 對複評委員會的決議得在15日期限內提起聲明異議或在45日期限內提出司法上訴,但並不具有暫緩執行的效力。
表格下載